

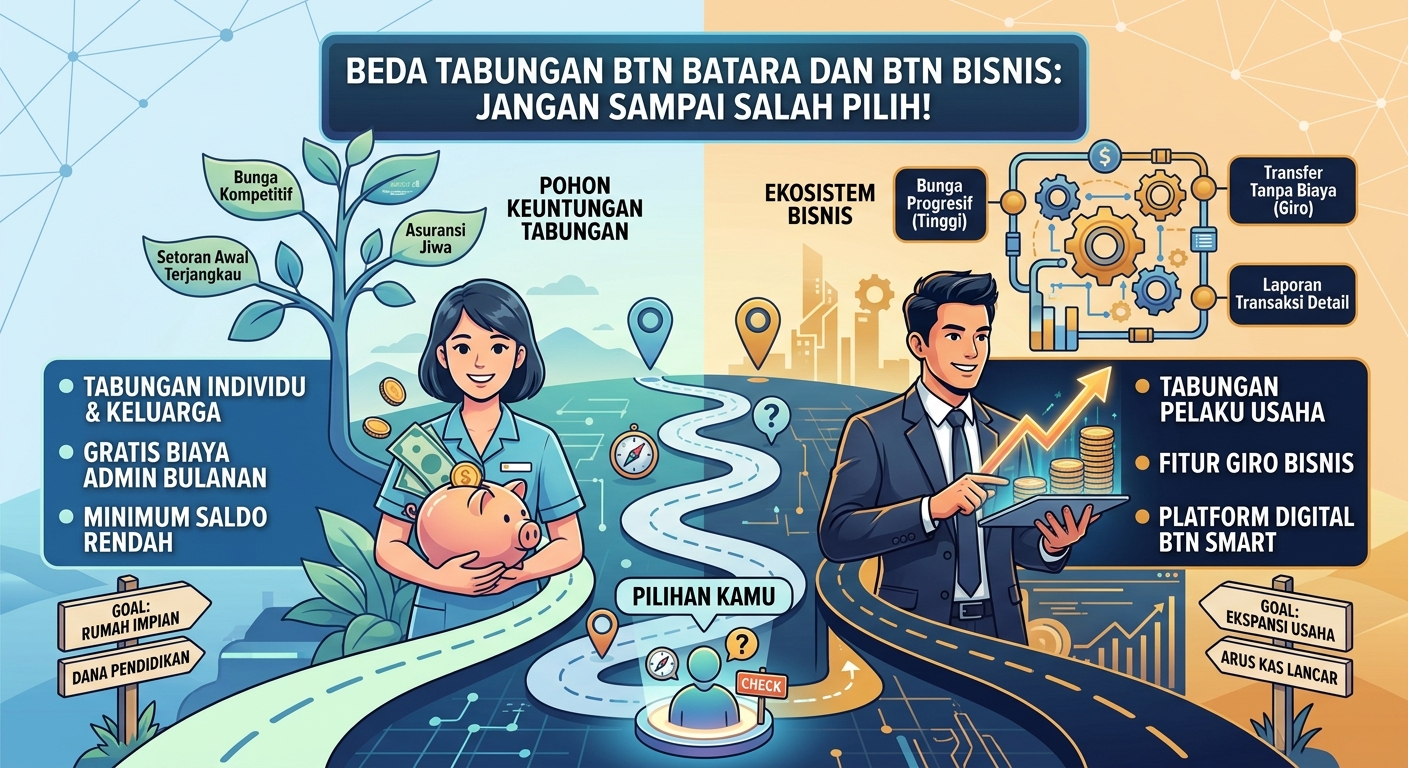
Beda Tabungan BTN Batara dan BTN Bisnis: Jangan Sampai Salah Pilih!
Memilih produk tabungan perbankan yang tepat merupakan langkah krusial dalam mengelola keuangan pribadi maupun pengembangan usaha. Bagi calon nasabah Bank Tabungan Negara (Persero) Tbk atau BTN, dua jenis tabungan yang sering kali memicu keraguan saat proses pendaftaran adalah Tabungan BTN Batara dan Tabungan BTN Bisnis. Sekilas, kedua produk ini sama-sama menawarkan fasilitas perbankan digital canggih, kartu debit, serta fleksibilitas transaksi di jaringan mesin ATM. Namun, apabila ditelaah secara mendalam dari sisi peruntukan, limit transaksi, struktur biaya, hingga fitur pendukungnya, BTN Batara dan BTN Bisnis dirancang untuk dua segmen kebutuhan yang sangat jauh berbeda.
Membuka jenis rekening yang tidak sesuai dengan profil finansial harian Anda dapat berdampak pada timbulnya kendala operasional, seperti limit transfer yang kurang memadai untuk perputaran modal usaha, atau justru terbebaninya keuangan pribadi oleh skema pemeliharaan saldo minimum yang tidak perlu. Oleh karena itu, memahami perbedaan mendasar antara BTN Batara dan BTN Bisnis menjadi kunci utama agar Anda tidak salah memilih jenis rekening.
Tujuan dan Segmen Pengguna Utama
Perbedaan paling fundamental antara Tabungan BTN Batara dan BTN Bisnis terletak pada peruntukan utama produk tersebut. BTN Batara dirancang secara khusus untuk memenuhi kebutuhan transaksi keuangan perorangan atau individu. Tabungan ini ditujukan untuk mengakomodasi alur keuangan harian nasabah ritel, seperti penerimaan gaji bulanan, pembayaran tagihan rumah tangga, belanja daring, penyimpanan dana darurat, hingga transaksi harian skala ringan hingga menengah.
Di sisi lain, BTN Bisnis dikembangkan sebagai solusi finansial khusus untuk menunjang kelancaran operasional para pelaku usaha. Segmen pengguna BTN Bisnis mencakup pemilik Usaha Mikro, Kecil, dan Menengah (UMKM), pemilik toko kelontong, pebisnis online shop, hingga pengusaha skala menengah yang membutuhkan lalu lintas pembayaran yang cepat, bervolume tinggi, dan terorganisir dengan rapi. Struktur fitur dalam BTN Bisnis berfokus pada efisiensi transaksi komersial serta kemudahan pembukuan arus kas usaha.
Ketentuan Setoran Awal dan Penahanan Saldo
Dari segi komitmen modal awal saat pembukaan rekening, kedua produk ini menerapkan persyaratan saldo yang disesuaikan dengan kapasitas target pasarnya. Untuk membuka Tabungan BTN Batara, nasabah perorangan hanya perlu menyiapkan setoran awal yang sangat terjangkau, yaitu sebesar seratus ribu rupiah. Keterjangkauan setoran awal ini membuat BTN Batara sangat inklusif dan mudah diakses oleh berbagai kalangan masyarakat, mulai dari pekerja pemula hingga mahasiswa.
Sementara itu, pembukaan Tabungan BTN Bisnis membutuhkan komitmen dana awal yang lebih besar. Karena diperuntukkan bagi kegiatan komersial, setoran awal untuk BTN Bisnis ditetapkan sebesar lima ratus ribu rupiah. Selain setoran awal yang lebih tinggi, BTN Bisnis juga menetapkan ambang batas saldo minimum ditahan dan saldo rata-rata bulanan yang lebih besar guna menjaga status kelayakan fasilitas transaksi khusus bisnis. Ketentuan ini bertujuan untuk memastikan bahwa rekening yang terdaftar benar-benar aktif digunakan dalam aktivitas perputaran modal kerja.
Fasilitas Limit Transaksi Harian
Kapasitas limit transaksi merupakan salah satu titik pembeda paling vital yang wajib dipertimbangkan sebelum Anda mengambil keputusan. Dalam aktivitas bisnis, frekuensi dan nominal transaksi harian sering kali melonjak tinggi untuk kebutuhan pembayaran ke pemasok, pemenuhan pesanan barang, hingga penggajian karyawan.
BTN Batara dibekali dengan limit transaksi harian yang disesuaikan untuk standar kebutuhan hidup individu. Limit transfer antarbank, penarikan tunai di mesin ATM, serta pembayaran menggunakan kartu debit dibuat berada pada batas aman harian yang rasional guna melindungi nasabah dari risiko kejahatan siber. Bagi penggunaan pribadi, limit yang disediakan oleh BTN Batara sudah sangat mencukupi. Namun, jika digunakan untuk menampung arus kas bisnis yang dinamis, limit harian pada BTN Batara berpotensi menjadi hambatan karena nasabah akan sering mengalami kendala transaksi tertolak akibat menyentuh batas maksimum harian.
Sebaliknya, BTN Bisnis menawarkan kelonggaran limit transaksi harian yang jauh lebih tinggi. Nasabah BTN Bisnis dapat melakukan transfer antarbank maupun sesama BTN dalam nominal besar dalam satu hari tanpa terhalang batasan sempit. Kelonggaran limit ini membebaskan para pemilik usaha dari kerumitan membagi-bagi transaksi transfer ke beberapa hari yang berbeda, sehingga proses bisnis dapat berjalan lebih efisien, responsif, dan profesional di mata para mitra kerja.
Pencatatan Mutasi Rekening dan Pembukuan Keuangan
Bagi seorang pengusaha, kejelasan laporan transaksi adalah fondasi utama dalam menjaga kesehatan arus kas (cash flow). Perbedaan signifikan lainnya antara kedua produk ini dapat dilihat dari format laporan mutasi pada buku tabungan maupun rincian laporan digital (e-statement).
Pada Tabungan BTN Batara, pencatatan mutasi transaksi disajikan dalam format standar yang mencantumkan tanggal, kode transaksi, serta nominal dana masuk dan keluar. Format ini sederhana dan mudah dipahami oleh pengguna umum yang hanya ingin mengetahui sisa saldo simpanan mereka.
Sedangkan pada Tabungan BTN Bisnis, sistem pencatatan mutasi dirancang jauh lebih terperinci. Buku tabungan maupun laporan e-statement BTN Bisnis dilengkapi dengan deskripsi keterangan transaksi yang lebih luas dan detail. Fitur ini sangat membantu para pelaku usaha saat melakukan rekonsiliasi keuangan di akhir bulan, mempermudah pelacakan sumber pembayaran dari pelanggan, serta mempercepat proses pencatatan akuntansi harian tanpa perlu mencocokkan struk bukti transfer secara manual satu per satu.
Rincian Biaya Administrasi dan Skema Bebas Biaya
Struktur biaya pemeliharaan rekening pada BTN Batara dan BTN Bisnis juga memiliki formula yang berbeda. Kedua produk ini mengenakan biaya administrasi bulanan yang terjangkau, namun BTN Bisnis memiliki skema khusus yang berbasis kinerja saldo.
Pada BTN Batara, biaya administrasi dipotong secara rutin setiap bulan dari saldo nasabah dengan besaran nominal tetap yang tergolong kompetitif dibanding rekening perorangan di bank lain. Biaya ini mencakup fasilitas pemeliharaan kartu debit serta akses penuh ke layanan mobile banking.
Pada BTN Bisnis, besaran biaya administrasi disesuaikan dengan skala fasilitas transaksi jumbo yang diberikan. Namun, BTN Bisnis memiliki keunggulan berupa skema pembebasan atau insentif potongan biaya administrasi bulanan apabila nasabah mampu mempertahankan rata-rata saldo harian di atas nominal tertentu yang ditetapkan oleh bank. Fitur ini menjadi nilai tambah yang sangat menguntungkan bagi pemilik usaha, karena dana operasional yang mengendap di rekening secara otomatis dapat menekan atau membebaskan biaya operasional perbankan mereka setiap bulannya.
Fasilitas Kartu Debit dan Akses Digital
Sisi fleksibilitas akses digital kedua tabungan ini sebenarnya sama-sama didukung oleh ekosistem layanan perbankan digital modern dari BTN, yaitu aplikasi balé by BTN dan layanan internet banking. Melalui aplikasi ini, pengguna kedua jenis tabungan dapat menikmati beragam fitur seperti pembayaran via QRIS, pembelian voucer, pembayaran tagihan, hingga transfer cepat melalui jaringan BI-FAST.
Kendati demikian, perbedaan terletak pada jenis kartu debit yang diterbitkan. Pemegang kartu debit BTN Bisnis umumnya mendapatkan kartu dengan kelas limit yang lebih tinggi (seperti varian Gold atau Platinum) berlogo Visa atau GPN, yang memberikan keleluasaan pembayaran belanja barang modal di mesin EDC maupun transaksi e-commerce skala besar. Sementara pengguna BTN Batara mendapatkan kartu debit reguler yang disesuaikan dengan kebutuhan belanja ritel sehari-hari.
Fitur Tambahan dan Program Reward
Aspek pendukung seperti program keanggotaan dan pendorong tabungan juga dirancang secara kontras untuk kedua jenis produk ini:
- BTN Batara: Sangat erat kaitannya dengan program-program hadiah dan poin reward untuk nasabah ritel. Setiap kali nasabah melakukan transaksi pembayaran, pembelian, atau menambah saldo simpanan, mereka akan mengumpulkan poin yang dapat diundi dalam program-program berhadiah menarik seperti mobil, sepeda motor, atau voucer belanja harian. BTN Batara berfokus memberikan daya tarik dari sisi gaya hidup (lifestyle) dan apresiasi nasabah individu.
- BTN Bisnis: Fitur penunjang lebih difokuskan pada kemudahan integrasi dengan jaringan merchant, fasilitasi mesin EDC BTN untuk toko fisik, serta akses prioritas ke produk pinjaman modal kerja seperti Kredit Usaha Rakyat (KUR) atau Kredit Modal Kerja BTN. Dengan catatan transaksi bisnis yang rapi pada rekening BTN Bisnis, pihak bank akan lebih mudah menilai kelayakan kredit (credit scoring) usaha Anda saat Anda mengajukan tambahan modal pengembangan bisnis di masa depan.
Panduan Keputusan: Mana yang Harus Anda Pilih?
Agar tidak salah dalam memilih, perhatikan panduan praktis berdasarkan profil kebutuhan Anda berikut ini:
- Pilihlah BTN Batara jika:
- Anda adalah seorang karyawan, pekerja lepas, profesional, atau mahasiswa yang membutuhkan rekening untuk menampung gaji atau kiriman bulanan.
- Transaksi harian Anda berfokus pada belanja pribadi, pembayaran tagihan bulanan keluarga, dan transfer skala kecil hingga sedang.
- Anda menghendaki setoran awal yang sangat ringan dan tidak ingin terbebani oleh aturan saldo minimum rata-rata yang tinggi.
- Anda tertarik untuk mengumpulkan poin reward dari transaksi harian untuk diikutsertakan dalam program undian berhadiah.
- Pilihlah BTN Bisnis jika:
- Anda adalah pemilik usaha fisik maupun daring (online shop), pedagang, vendor, atau penyedia jasa yang memproses puluhan transaksi penerimaan dan pembayaran setiap harinya.
- Anda membutuhkan limit transfer harian yang besar untuk kelancaran pembayaran kepada pemasok atau mitra bisnis.
- Anda membutuhkan catatan mutasi buku tabungan yang detail untuk mempermudah pembukuan dan pemisahan antara keuangan pribadi dan uang usaha.
- Anda berencana mengajukan fasilitas pinjaman modal usaha di Bank BTN pada masa mendatang dengan memanfaatkan histori rekening sebagai bukti keaktifan bisnis.
Risiko dan Kerugian Jika Salah Memilih Jenis Tabungan
Memaksa menggunakan satu jenis tabungan untuk fungsi yang tidak semestinya dapat mendatangkan berbagai kerugian tak terduga. Berikut adalah gambaran risiko yang terjadi jika Anda salah memilih:
- Menggunakan BTN Batara untuk Operasional Bisnis: Arus kas usaha Anda berisiko tersendat akibat terbentur limit transfer harian yang terbatas. Selain itu, pencatatan keuangan bisnis Anda akan menjadi sangat berantakan karena transaksi pribadi dan uang modal usaha tercampur dalam satu rekening. Hal ini akan menyulitkan Anda saat menghitung keuntungan bersih usaha secara akurat di akhir bulan.
- Menggunakan BTN Bisnis untuk Kebutuhan Pribadi Pasif: Jika Anda memilih BTN Bisnis hanya karena tergiur oleh limitnya yang besar, namun saldo simpanan Anda relatif kecil dan jarang ada transaksi masuk, saldo Anda berisiko tergerus oleh biaya administrasi dan denda di bawah saldo minimum rata-rata harian. Memelihara rekening bisnis dalam kondisi pasif hanya akan menjadi beban finansial yang merugikan.
Langkah-Langkah Praktis Pembukaan Rekening di Bank BTN
Proses pendaftaran baik untuk BTN Batara maupun BTN Bisnis saat ini dapat dilakukan dengan sangat mudah, baik melalui kunjungan langsung ke kantor cabang BTN terdekat maupun secara daring.
Jika Anda memilih membuka rekening BTN Batara secara daring, Anda cukup mengunduh aplikasi balé by BTN di ponsel pintar Anda. Siapkan dokumen pendukung berupa e-KTP dan NPWP, ikuti proses verifikasi data serta pemindaian wajah (liveness test), dan lakukan setoran awal sebesar seratus ribu rupiah melalui transfer. Dalam hitungan menit, rekening pribadi Anda sudah siap digunakan.
Bagi Anda yang ingin membuka BTN Bisnis, sangat disarankan untuk datang langsung ke Kantor Cabang Utama atau Kantor Cabang Pembantu BTN terdekat. Selain membawa e-KTP dan NPWP pribadi, Anda juga dapat membawa dokumen perizinan usaha seperti NIB (Nomor Induk Berusaha) atau Surat Keterangan Usaha (SKU) dari kelurahan jika ada. Petugas Customer Service BTN akan membantu Anda mengonfigurasi limit transaksi yang paling sesuai dengan profil usaha Anda, serta mengintegrasikan akun rekening dengan mesin EDC atau layanan pembayaran merchant digital jika dibutuhkan.
Memahami secara mendalam perbedaan antara BTN Batara dan BTN Bisnis membantu Anda mengambil langkah finansial yang cerdas sejak awal. BTN Batara hadir sebagai partner terbaik untuk kenyamanan dan keamanan transaksi harian perorangan, sementara BTN Bisnis merupakan mesin penggerak yang dirancang untuk mendukung akselerasi dan kerapian administrasi keuangan usaha Anda. Dengan memilih jenis tabungan yang tepat, Anda tidak hanya menghindari pemborosan biaya yang tidak perlu, tetapi juga mengoptimalkan seluruh fasilitas perbankan untuk mendukung tercapainya tujuan finansial Anda di masa depan.
Penulis : SA