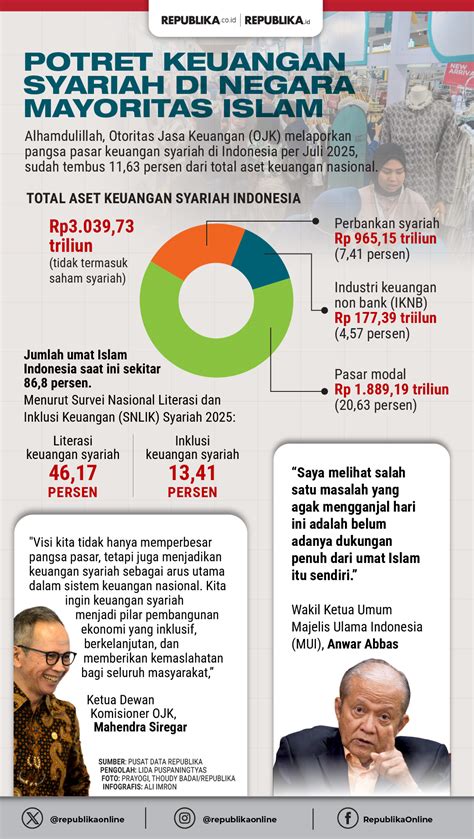
Inklusi keuangan syariah menjadi sorotan utama Menteri Koordinator Bidang Perekonomian Airlangga Hartarto saat Simposium Sumbangan Ekonomi Pancasila, Ekonomi Islam, dan Ekonomi Konvensional di Jakarta. Ia menegaskan bahwa meski inklusi keuangan nasional mencapai 93,91%, inklusi keuangan syariah masih berada di angka 13,14%.
Angka yang Menarik: Perbandingan Inklusi Keuangan Nasional dan Syariah
Airlangga mengungkapkan bahwa inklusi keuangan nasional, yang mencakup akses ke produk perbankan, asuransi, dan pasar modal, telah mencapai hampir 94% dari populasi Indonesia. Angka ini menunjukkan bahwa sebagian besar masyarakat telah terhubung dengan sistem keuangan formal. Namun, ketika dilihat dari perspektif keuangan syariah, situasinya berbeda drastis. Hanya 13,14% penduduk yang memiliki akses atau menggunakan produk keuangan syariah seperti tabungan, deposito, atau pembiayaan berbasis akad Islam.
Lebih menarik lagi, literasi masyarakat terhadap produk keuangan syariah tercatat cukup tinggi, yakni 43,07%. Artinya, hampir setengah populasi memahami konsep dasar dan potensi produk keuangan yang berbasis prinsip syariah. Meskipun demikian, tingkat literasi tidak tercermin dalam tingkat partisipasi atau inklusi keuangan syariah.
Potensi 14 Juta Masyarakat yang Masih Terpinggirkan
Airlangga menyoroti potensi 14 juta masyarakat yang belum dapat mengakses ekosistem keuangan syariah. Ia menekankan bahwa kelompok ini tersebar di berbagai lapisan sosial, termasuk pedesaan, petani, nelayan, dan pelaku UMKM. Kelompok ini berada di wilayah yang belum memiliki infrastruktur keuangan syariah yang memadai, sehingga mereka masih bergantung pada sistem keuangan konvensional atau bahkan tidak memiliki akses ke layanan keuangan sama sekali.
Dalam konteks ini, inklusi keuangan syariah tidak hanya menjadi isu akses finansial, tetapi juga sebuah tantangan dalam memperluas jangkauan ekonomi Islam di Indonesia. Airlangga menegaskan bahwa memperluas inklusi keuangan syariah akan membuka peluang bagi masyarakat miskin dan marginal untuk berpartisipasi dalam sistem keuangan yang lebih adil dan berkelanjutan.
Alasan di Balik Rendahnya Inklusi Keuangan Syariah
Beberapa faktor dapat menjelaskan rendahnya inklusi keuangan syariah, meskipun literasi sudah cukup tinggi. Pertama, infrastruktur keuangan syariah masih terbatas. Banyak daerah, khususnya di pedesaan, belum memiliki cabang bank syariah atau lembaga keuangan non-bank yang menawarkan produk syariah. Kedua, persepsi masyarakat tentang keuangan syariah masih belum sepenuhnya jelas, sehingga mereka lebih memilih produk konvensional yang sudah lebih dikenal. Ketiga, regulasi dan kebijakan pemerintah belum secara spesifik mendorong penetrasi produk keuangan syariah di sektor mikro dan kecil.
Dampak Sosial dan Ekonomi dari Kesenjangan Inklusi
Ketidaksetaraan dalam akses keuangan syariah dapat memperlebar jurang ketimpangan ekonomi. Masyarakat yang tidak terjangkau oleh produk keuangan syariah sering kali terpaksa menggunakan layanan informal dengan bunga tinggi atau tidak memiliki akses ke modal usaha. Hal ini dapat menghambat pertumbuhan UMKM, terutama di sektor pertanian dan perikanan, yang memerlukan pembiayaan untuk meningkatkan produktivitas.
Selain itu, rendahnya partisipasi dalam sistem keuangan syariah juga berdampak pada distribusi kekayaan. Produk keuangan syariah seringkali dirancang untuk memfasilitasi investasi yang lebih berkelanjutan dan berbasis risiko yang terdistribusi. Tanpa akses tersebut, masyarakat tidak dapat menikmati manfaat ekonomi yang lebih merata.
Strategi Peningkatan Inklusi Keuangan Syariah
Airlangga menekankan perlunya akselerasi bagi 14 juta masyarakat tersebut. Beberapa strategi yang diusulkan meliputi peningkatan infrastruktur keuangan syariah di daerah terpencil, penyuluhan literasi keuangan syariah yang lebih intensif, serta kolaborasi antara pemerintah, lembaga keuangan, dan sektor swasta untuk memperluas jaringan layanan. Dengan pendekatan terpadu, diharapkan inklusi keuangan syariah dapat naik secara signifikan.
Strategi lain yang dapat dipertimbangkan adalah pengembangan produk keuangan syariah yang lebih relevan dengan kebutuhan petani, nelayan, dan pelaku UMKM. Produk seperti pembiayaan mikro berbasis akad mudharabah atau musyarakah dapat menjadi alternatif yang menarik bagi kelompok ini.
Kesimpulan: Mendorong Keuangan Syariah untuk Semua
Inklusi keuangan syariah masih jauh di bawah inklusi keuangan konvensional di Indonesia. Meskipun literasi masyarakat tentang produk keuangan syariah sudah mencapai 43,07%, hanya 13,14% yang benar-benar memiliki akses. Potensi 14 juta masyarakat yang belum terjangkau menyoroti kebutuhan mendesak untuk memperluas jaringan keuangan syariah, terutama di wilayah pedesaan dan sektor mikro.
Perbaikan infrastruktur, edukasi, dan kebijakan yang mendukung akan menjadi kunci untuk menjembatani kesenjangan ini. Dengan melibatkan semua pemangku kepentingan—pemerintah, lembaga keuangan, dan masyarakat—Indonesia dapat mewujudkan sistem keuangan yang inklusif dan berkelanjutan, sesuai dengan prinsip keadilan sosial yang menjadi inti dari ekonomi Islam.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20260909073328-29-766370/airlangga-14-juta-warga-ri-belum-masuk-ke-ekosistem-keuangan-syariah, without altering the facts of the original article.