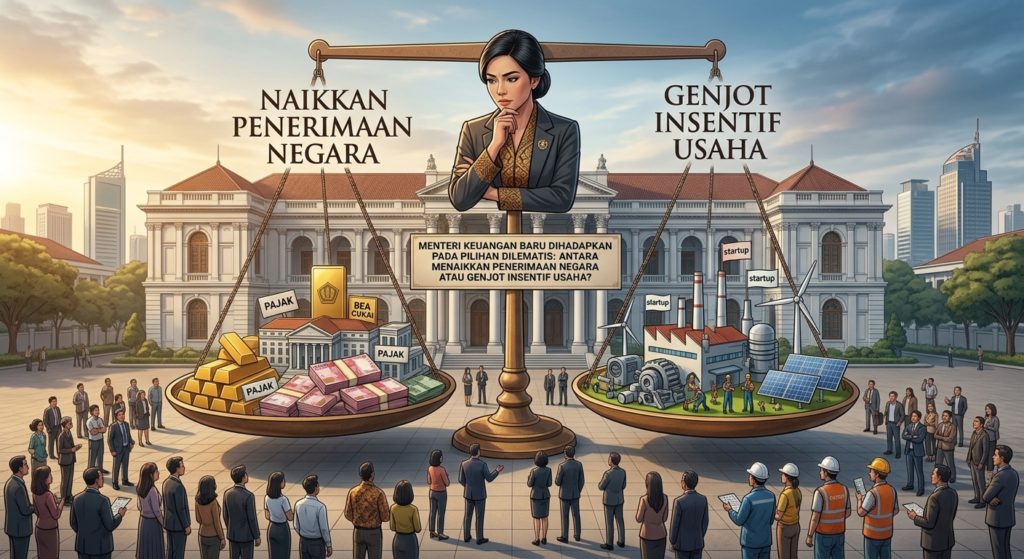
Pilihan Dilematis Menkeu Baru: Naikkan Penerimaan Negara atau Genjot Insentif Usaha?
Pilihan dilematis yang dihadapi Menteri Keuangan baru dalam mengelola keuangan negara bukanlah perkara sederhana. Di satu sisi, tekanan untuk meningkatkan penerimaan negara sangat besar demi mendanai berbagai program pembangunan, membakar mesin pertumbuhan ekonomi, serta menjaga defisit anggaran tetap berada dalam batas aman undang-undang. Di sisi lain, dunia usaha memohon pelonggaran, ruang tembak, serta guyuran insentif demi menjaga daya saing dan kelangsungan bisnis di tengah ketidakpastian ekonomi global. Langkah yang diambil oleh Bendahara Negara tidak hanya akan menentukan nasib APBN dalam jangka pendek, melainkan juga memetakan arah pertumbuhan ekonomi nasional untuk tahun-tahun mendatang.
Tantangan utama dalam ranah penerimaan negara terletak pada fakta bahwa target pendapatan yang dibebankan dalam anggaran negara cenderung terus meningkat dari tahun ke tahun. Pemerintah membutuhkan aliran dana segar yang masif untuk membiayai belanja infrastruktur, subsidi energi, bantuan sosial, hingga pengeluaran rutin pemerintah. Ketika penerimaan negara—terutama dari sektor perpajakan—tidak mampu memenuhi target yang ditetapkan, risiko pelebaran defisit anggaran menjadi ancaman nyata. Jika defisit melampaui ambang batas psikologis dan legal sebesar tiga persen dari Produk Domestik Bruto, kepercayaan pasar finansial dapat goyah, nilaitukar mata uang berpotensi tertekan, dan beban utang negara akan kian membengkak akibat imbal hasil obligasi yang terpaksa dinaikkan.
Dalam upaya menggenjot penerimaan, instrumen utama yang kerap menjadi tumpuan adalah pajak. Upaya ini dapat dilakukan melalui penyesuaian tarif, perluasan basis pajak, hingga intensifikasi pemungutan terhadap wajib pajak yang ada. Namun, melangkah terlalu jauh atau terlalu cepat dalam menaikkan beban pajak mengandung risiko ganda. Kebijakan perpajakan yang terlampau agresif dapat memperlemah daya beli masyarakat, menekan tingkat konsumsi rumah tangga, dan menurunkan tingkat pengembalian investasi bagi para pelaku usaha. Apabila daya beli merosot dan ekspansi bisnis tertahan, aktivitas ekonomi secara keseluruhan akan melambat. Dampak berantainya justru bisa berbalik menurunkan potensi penerimaan pajak itu sendiri di masa depan—sebuah fenomena yang kerap dijelaskan dalam teori ekonomi melalui kurva Laffer.
Sebaliknya, opsi untuk memanjakan dunia usaha melalui pemberian insentif pajak juga menghadirkan konsekuensi yang tidak kalah rumit. Insentif usaha hadir dalam beragam bentuk, mulai dari pengurangan tarif pajak penghasilan badan, fasilitas tax holiday, tax allowance, hingga pembebasan bea masuk bagi barang modal dan bahan baku. Filosofi di balik pemberian insentif ini adalah menciptakan iklim investasi yang kondusif, menarik modal asing maupun domestik, mendorong penyerapan tenaga kerja, serta memicu pertumbuhan sektor manufaktur dan industri bernilai tambah tinggi. Dengan asumsi ini, pengorbanan potensi penerimaan negara jangka pendek ditukar dengan perluasan basis ekonomi jangka panjang yang nantinya akan menghasilkan penerimaan pajak yang jauh lebih besar.
Meskipun demikian, kebijakan menggenjot insentif usaha bukan tanpa celah. Risiko paling langsung adalah terjadinya erosi penerimaan perpajakan dalam jangka pendek. Ketika negara memberikan fasilitas bebas pajak atau pengurangan tarif secara intensif, arus kas masuk ke kas negara langsung berkurang. Jika pengorbanan penerimaan ini tidak sebanding dengan realisasi investasi nyata yang masuk, negara berada dalam posisi merugi. Tidak jarang terjadi pula fenomena di mana insentif pajak yang diberikan tidak dimanfaatkan secara optimal oleh pelaku usaha untuk melakukan ekspansi, melainkan hanya digunakan untuk memperlebar margin keuntungan perusahaan tanpa dampak signifikan terhadap penyerapan tenaga kerja atau transfer teknologi. Selain itu, pemberian insentif yang kurang tepat sasaran berpotensi menciptakan ketimpangan antar sektor usaha serta memicu iklim persaingan yang tidak sehat.
Di sinilah letak persimpangan sulit yang harus dilalui oleh Menteri Keuangan baru. Kebijakan fiskal tidak dapat bekerja secara biner; memprioritaskan satu instrumen secara ekstrim sembari mengabaikan instrumen lainnya hanya akan menciptakan ketimpangan struktur ekonomi. Jika fokus penuh dialihkan pada peningkatan penerimaan secara terburu-buru, pelaku usaha akan merasa tercekik dan memilih untuk menunda investasi atau bahkan memindahkan modalnya ke negara tetangga yang menawarkan iklim perpajakan lebih bersahabat. Sebaliknya, jika pemerintah terlalu royal memberikan insentif tanpa perhitungan yang cermat, ruang fiskal negara akan menyempit tajam, membatasi kemampuan pemerintah untuk menyediakan barang publik dan program jaring pengaman sosial yang sangat dibutuhkan masyarakat.
Untuk menavigasi dilema ini, menteri keuangan baru dituntut untuk menerapkan strategi konsolidasi fiskal yang terukur dan adaptif. Kebijakan perpajakan tidak boleh lagi dipandang sekadar sebagai alat pengeruk dana, melainkan sebagai instrumen regulasi yang mampu mengarahkan perilaku ekonomi. Pendekatan yang berimbang memerlukan pemetaan ulang terhadap efektivitas seluruh jenis insentif yang selama ini telah diberikan. Insentif pajak yang bersifat umum dan kurang memberikan dampak berantai perlu dievaluasi atau dihapus, kemudian dialokasikan ulang secara sangat terarah (targeted) kepada sektor-sektor strategis yang memiliki efek pengganda (multiplier effect) tinggi, seperti industri hijau, hilirisasi sumber daya alam, serta sektor teknologi tinggi.
Pada saat yang sama, penguatan penerimaan negara tidak harus selalu diartikan sebagai menaikkan tarif pajak bagi wajib pajak yang sudah patuh. Strategi yang lebih berkelanjutan adalah perluasan basis pajak melalui pemanfaatan teknologi digital, integrasi data perpajakan, dan peningkatan kepatuhan secara sukarela. Dengan memanfaatkan analisis data berukuran besar (big data analytics) serta keterbukaan informasi keuangan, otoritas pajak dapat mendeteksi potensi pajak yang selama ini tersembunyi di sektor informal atau aktivitas ekonomi digital tanpa perlu menaikkan beban tarif bagi sektor formal yang sudah tertib. Langkah ini memungkinkan negara meningkatkan rasio perpajakan (tax ratio) secara adil dan merata.
Selain sektor perpajakan, optimalisasi Penerimaan Negara Bukan Pajak (PNBP) juga menjadi kunci penting untuk mengurangi tekanan pada dunia usaha. Pengelolaan aset negara, pengelolaan sumber daya alam yang efisien dan transparan, serta peningkatan deviden dari BUMN dapat menjadi alternatif sumber pendapatan negara yang signifikan. Dengan memaksimalkan PNBP, beban pencapaian target penerimaan tidak sepenuhnya ditimpakan kepada sektor swasta melalui instrumen pajak, sehingga dunia usaha masih memiliki ruang bernapas untuk tumbuh.
Ketidakpastian ekonomi global yang diwarnai oleh fluktuasi harga komoditas, dinamika geopolitik, serta tren ketatnya likuiditas global makin memperumit pengambilan keputusan ini. Menteri Keuangan baru harus bertindak fleksibel dengan memperhatikan siklus ekonomi yang sedang berlangsung. Pada saat ekonomi mengalami perlambatan, kebijakan fiskal seharusnya bersifat counter-cyclical, di mana insentif usaha dan stimulus ekonomi perlu lebih ditonjolkan untuk mencegah resesi. Sebaliknya, saat ekonomi berada dalam fase ekspansi dan memanas, fokus dapat digeser perlahan untuk mengamankan penerimaan negara guna memperkuat cadangan fiskal dan menurunkan beban utang.
Kepemimpinan Menteri Keuangan baru dalam membangun komunikasi publik dan transparansi kebijakan juga memegang peranan krusial. Kepastian hukum dan stabilitas regulasi kerap kali lebih dihargai oleh para investor ketimbang sekadar fasilitas pembebasan pajak yang bersifat sementara. Ketika pemerintah mampu menyusun peta jalan kebijakan fiskal yang jelas, terprediksi, dan konsisten, dunia usaha dapat merencanakan investasi jangka panjang dengan tenang. Kepastian ini secara tidak langsung akan mendorong aktivitas bisnis, yang pada akhirnya berdampak positif pada penerimaan pajak negara.
Pada akhirnya, tantangan Menteri Keuangan baru bukanlah memilih salah satu di antara menaikkan penerimaan atau memberikan insentif usaha, melainkan bagaimana memadukan keduanya dalam satu racikan kebijakan yang harmonis. Peningkatan penerimaan negara yang berkeadilan dan perluasan insentif yang tepat sasaran merupakan dua sisi dari satu mata uang yang sama. Keberhasilan menyeimbangkan kedua kepentingan ini akan menjadi cermin dari ketahanan instrumen APBN sebagai pilar utama penggerak perekonomian nasional menuju pertumbuhan yang berkelanjutan dan berkeadilan.
Penulis : SA